بودجهبندی با هوش مصنوعی؛ چرا آخر ماه پول دارید اما وسط ماه کم میآورید؟
مثبت بودن مانده آخر ماه، کمنیاوردن پول در میانه ماه را تضمین نمیکند. اگر اجاره و قسط زودتر از حقوق سر برسند، جمع درآمد و هزینه بهتنهایی مشکل را نشان نمیدهد. بودجهبندی با هوش مصنوعی وقتی مفیدتر میشود که بهجای یک جمع ماهانه، تاریخ ورود و خروج پول و کمترین مانده قابلاستفاده را محاسبه کند.
برای این کار یک جدول ساده و چت جی پی تی کافی است؛ نه اتصال حساب بانکی و نه ربات پرداخت. هدف، پیدا کردن فاصله زمانی بین سررسیدها و دریافتیهاست تا پیش از رسیدن موعد، درباره آن تصمیم بگیرید.
فهرست مطالب
- 1 بودجه ماهانه چه چیزی را پنهان میکند؟
- 2 گام اول: فقط پول قابلاستفاده را وارد جدول کنید
- 3 گام دوم: مثال ۱۰ میلیون مانده مثبت و ۷ میلیون کسری
- 4 گام سوم: این دستور را به چت جی پی تی بدهید
- 5 گام چهارم: نتیجه را بیرون از پاسخ مدل کنترل کنید
- 6 یک سناریوی ساده: اگر حقوق دیر برسد چه؟
- 7 قبل از تصمیم، این سه مورد را بازبینی کنید
بودجه ماهانه چه چیزی را پنهان میکند؟
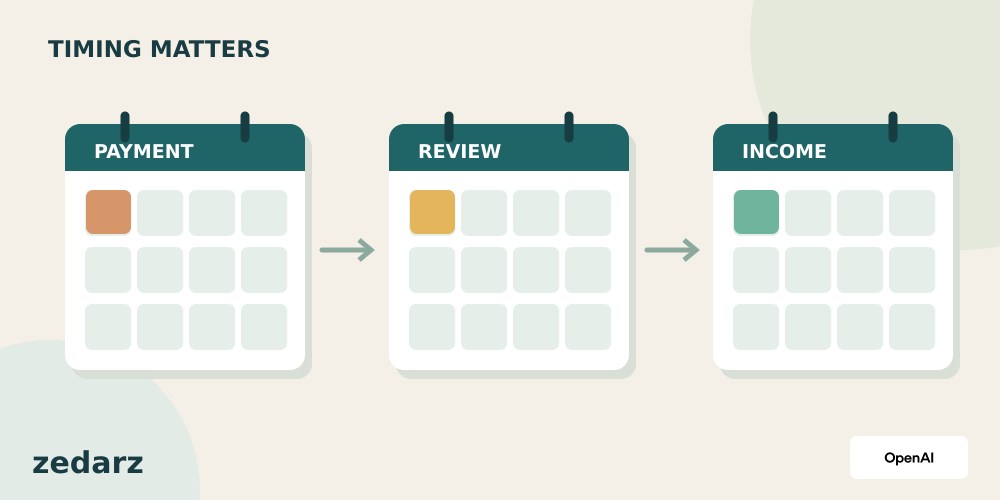
بودجه هزینه میگوید در یک دوره چقدر دریافت و پرداخت دارید؛ تقویم جریان نقد نشان میدهد پول چه زمانی در دسترس است. ممکن است حقوق، هزینههای ماه را تقریباً پوشش دهد، اما پنج روز دیرتر از موعد اجاره واریز شود. همین پنج روز میتواند پرداخت را با مشکل روبهرو کند.
راهنمای جریان نقد CFPB بر زمانبندی دریافت و پرداخت و انتقال مانده هر هفته به هفته بعد تأکید دارد. برای تعهدات نزدیک به هم، بهتر است همین منطق را در سطح روز یا رویداد اجرا کنید؛ چون حتی مانده مثبت پایان هفته هم ممکن است کسری داخل هفته را پنهان کند.
گام اول: فقط پول قابلاستفاده را وارد جدول کنید
یک فایل مستقل بسازید و ابتدا با نمونه آموزشی زیر تمرین کنید. در نسخه واقعی، نام اشخاص، شماره حساب و کارت، شبا، شناسه رسید و توضیحات خصوصی را حذف کنید. برای حسابها نام مستعار بگذارید. نیازی به رمز، کلید API، اتصال بانکی یا اجازه انتقال پول نیست.
ستونهای پیشنهادی عبارتاند از شناسه، تاریخ قابلاستفادهشدن پول یا سررسید پرداخت، شرح عمومی، ورود، خروج، واحد و وضعیت اطمینان. «صدور فاکتور» را روز وصول درآمد نگیرید؛ طلبی که هنوز پرداخت نشده، وجه نقد در دسترس نیست. درآمد احتمالی را در سناریوی جدا نگه دارید، نه در ستون درآمد قطعی.
مانده آغاز را برای یک دامنه روشن تعریف کنید: مثلاً مجموع پول نقد و حسابهای قابلبرداشت خودتان. ارزش طلا، سهام یا رمزارز را بدون فرض مشخص درباره فروش، هزینه و زمان تسویه به آن اضافه نکنید. در این آموزش هیچ فروش دارایی یا دریافت وامی فرض نشده است.
اگر چند حساب را یکجا بررسی میکنید، انتقال داخلی نباید درآمد تازه بسازد. جزئیات این تفاوت در راهنمای تفکیک انتقال پول از هزینه واقعی آمده است. البته ممکن است کل پول کافی باشد اما در حساب پرداختکننده موجود نباشد؛ در این حالت تقویم هر حساب را هم جدا بررسی کنید.
گام دوم: مثال ۱۰ میلیون مانده مثبت و ۷ میلیون کسری
همه عددهای این مثال فرضی و آموزشیاند؛ هزینه متعارف زندگی، حقوق واقعی یا نتیجه آزمایش یک مدل نیستند. واحد همه مبالغ میلیون تومان است. مانده قابلاستفاده ابتدای ماه ۱۲ است و فقط پنج رویداد زیر را داریم؛ هیچ پرداخت یا دریافت دیگری در مثال وجود ندارد.
| روز ماه | رویداد | ورود | خروج | مانده محاسباتی پس از رویداد |
|---|---|---|---|---|
| شروع ماه | مانده آغاز | — | — | ۱۲ |
| ۵ | اجاره | ۰ | ۱۵ | منفی ۳ |
| ۱۰ | خرید ضروری | ۰ | ۴ | منفی ۷ |
| ۱۵ | دریافت حقوق | ۳۰ | ۰ | ۲۳ |
| ۲۵ | قسط | ۰ | ۸ | ۱۵ |
| ۳۰ | سایر پرداختها | ۰ | ۵ | ۱۰ |
جمع دریافتها ۳۰ و پرداختها ۳۲ است؛ بنابراین مانده پایان ماه از رابطه ۱۲ + ۳۰ − ۳۲ برابر ۱۰ میلیون تومان میشود. بااینحال، نخستین کسری در روز ۵ و بیشترین کسری در روز ۱۰ رخ میدهد. برای اجرای همین برنامه بدون مانده منفی، به ۷ میلیون تومان نقدینگی اضافی از ابتدای دوره نیاز است؛ نه اینکه کل ماه فقط ۷ میلیون هزینه داشته باشد.
مانده منفی این جدول، موجودی واقعی منفی یک حساب بانکی نیست. این عدد نشان میدهد برنامه پرداختها با منابع فرضشده اجراشدنی نیست؛ در واقعیت ممکن است پرداخت انجام نشود. همچنین این محاسبه مجوز بدهکارشدن یا توصیه به وامگرفتن نیست.
گام سوم: این دستور را به چت جی پی تی بدهید
طبق مستند رسمی تحلیل داده ChatGPT، فایلهای ساختاریافته مانند CSV و Excel برای بررسی ردیفها و محاسبات مناسباند؛ قابلیتها و محدودیتها به مدل، طرح و حساب وابستهاند. ستونهای روشن و یک رویداد در هر ردیف، کنترل نتیجه را آسانتر میکند. اگر ابزار کد اجرا کرد، کد، خروجی و فرضهای آن را هم بررسی کنید.
این جدول برای برنامهریزی جریان نقد است، نه اجرای پرداخت یا معامله. مانده آغاز ۱۲ و واحد تمام اعداد میلیون تومان است. ابتدا تعداد ردیفها، تاریخهای نامشخص، واحدهای ناسازگار و دادههای خالی را گزارش کن. هیچ مقدار نامعلوم را صفر و هیچ درآمد احتمالی را قطعی فرض نکن. سپس رویدادها را به ترتیب تاریخ مرتب کن و برای هر ردیف مانده قبلی + ورود − خروج را حساب کن. نخستین تاریخ کسری، کمترین مانده و مانده پایان دوره را با شناسه ردیف گزارش کن. اگر دو رویداد در یک روزند و ترتیب وصول و پرداخت معلوم نیست، هر دو ترتیب را جدا نشان بده. فرمولها و جدول کامل را بده؛ توصیه سرمایهگذاری یا پرداخت انجام نده.
برای تمرین میتوانید جدول کوتاه را مستقیماً در گفتوگو وارد کنید. برای فایل بزرگتر، یک نسخه حذفهویتشده و ساختاریافته بدهید؛ تصویر رسید یا اسکرینشات جدول جای مناسبی برای کنترل دقیق همه عددها نیست. اگر ابزار نتوانست فایل را کامل بخواند، نتیجه را کامل اعلام نکنید و ابتدا ردیفها یا بخشهای جاافتاده را مشخص کنید.
گام چهارم: نتیجه را بیرون از پاسخ مدل کنترل کنید
در صفحهگسترده، فرض کنید ستون B ورود، ستون C خروج و ستون D مانده باشد. مقدار آغاز ۱۲ را در F1 بنویسید و پنج رویداد را در ردیفهای ۲ تا ۶ قرار دهید. فرمولهای زیر به واحد همان جدولاند:
D2 = $F$1+B2-C2
D3 = D2+B3-C3
Minimum balance = MIN($F$1,D2:D6)
Additional opening cash = MAX(0,-MIN($F$1,D2:D6))
End balance check = $F$1+SUM(B2:B6)-SUM(C2:C6)
فرمول D3 را تا D6 ادامه دهید. در مثال، خروجی ماندهها باید بهترتیب منفی ۳، منفی ۷، ۲۳، ۱۵ و ۱۰ باشد. کنترل جمع نهایی بهتنهایی کافی نیست: اگر مدل تاریخها را اشتباه مرتب کند، ممکن است عدد آخر درست و تاریخ کسری غلط باشد.
عدد صفر نیز حاشیه امن نیست. اگر خودتان در همین مثال حداقل مانده مطلوب را ۳ میلیون تومان تعیین کرده باشید، نقدینگی اضافی آغاز دوره برای حفظ آن کف، ۱۰ میلیون تومان خواهد بود: ۳ منهای منفی ۷. این کف صرفاً فرض آموزشی است و برای همه افراد مناسب نیست.
یک سناریوی ساده: اگر حقوق دیر برسد چه؟
از مدل بخواهید فقط تاریخ دریافت حقوق را از روز ۱۵ به روز ۲۶ منتقل کند و هیچ فرض دیگری را تغییر ندهد. در این حالت، پرداخت قسط روز ۲۵ پیش از حقوق قرار میگیرد و کمترین مانده به منفی ۱۵ میلیون تومان میرسد. مانده آخر ماه هنوز ۱۰ است؛ اما نیاز نقدینگی آغاز دوره برای جلوگیری از کسری از ۷ به ۱۵ افزایش یافته است.
این سناریو پیشبینی تأخیر حقوق نیست و احتمال آماری ندارد. فقط حساسیت برنامه به یک تغییر مشخص را نشان میدهد. اگر همزمان مبلغ هزینهها، تاریخ حقوق و منابع دیگر را تغییر دهید، تشخیص علت نتیجه سختتر میشود. سناریوها را یکییکی اجرا کنید و نسخه پایه را نگه دارید.
قبل از تصمیم، این سه مورد را بازبینی کنید
- هزینههای کمتکرار: بیمه، تعمیرات یا تعهد فصلی را فقط چون ماه قبل رخ نداده حذف نکنید. راهنمای بررسی مخارج CFPB بر مرور چند ماه و لحاظ مخارج غیرماهانه تأکید دارد. مبلغ یا موعد نامعلوم را «نیازمند بررسی» نگه دارید.
- پول مسدود یا اختصاصیافته: وجهی که امکان استفاده از آن ندارید، پشتوانه پرداخت امروز نیست. مانده قابلاستفاده را از ارزش کل دارایی جدا کنید.
- سررسید قابلتغییر: مدل نمیتواند فرض کند اجاره یا قسط عقب میافتد. هر تغییر موعد نیازمند توافق واقعی است؛ تا پیش از آن، در جدول اصلی همان موعد را حفظ کنید.
خروجی مفید این تمرین یک تقویم قابلبررسی است: چه روزی، برای کدام پرداخت و به چه اندازه کسری احتمالی دارید. پس از اصلاح دادهها، یک اقدام مشخص مانند هماهنگی مجاز سررسید یا کنارگذاشتن وجه قابلدسترس را بررسی کنید. استفاده از سرمایه پرریسک برای پوشش تعهد نزدیک، جای برنامهریزی نقدینگی را نمیگیرد؛ عدد مانده آخر ماه هم بهتنهایی مجوز سرمایهگذاری نیست.
منابع و قابلیتهای اشارهشده در ۲۰ آبان ۱۴۰۵، برابر با ۱۱ نوامبر ۲۰۲۶ بررسی شدهاند. تصویرها مفهومیاند؛ نشان رسمی OpenAI متعلق به این شرکت است و صرفاً برای معرفی ابزار آمده، نه بیان همکاری یا تأیید زد ارز.