هوش مصنوعی در امور مالی؛ چرا اختیار جابهجایی پول از قدرت مدل مهمتر شد؟
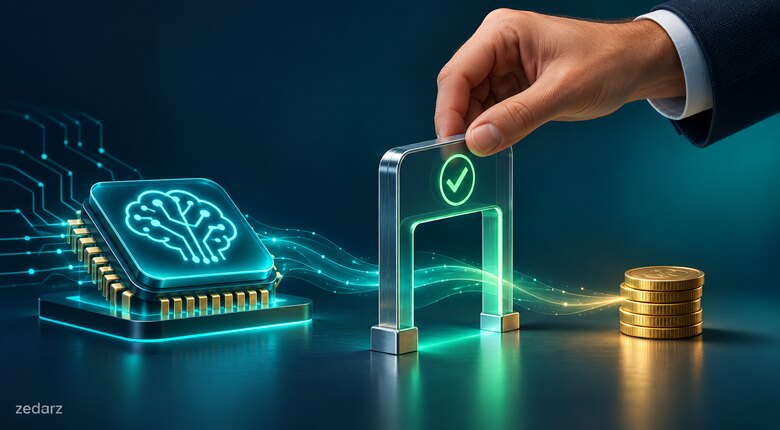
هوش مصنوعی سادهای که اجازه جابهجایی پول دارد، میتواند از مدلی پیشرفته که فقط پیشنویس مینویسد پرریسکتر باشد. این تفاوت، محور چارچوب تازه نهاد ناظر بانکی آمریکا، OCC، است: برای سنجیدن خطر، باید دید سامانه چه اختیاری دارد، اشتباهش چه پیامدی میسازد و انسان در چه مرحلهای میتواند مداخله کند.
OCC این سند را در ۴ نوامبر ۲۰۲۶، برابر با ۱۳ آبان ۱۴۰۵ منتشر کرد. اهمیت آن برای خواننده ایرانی، در ارزیابی ابزارهای مالی و کاریِ مجهز به AI است؛ این خبر به معنی تغییر مقررات بانکهای ایران یا فعالشدن خدمت تازهای برای کاربران ایرانی نیست. پیش از سپردن کار، پرسش کاربردی این است: ابزار فقط پیشنهاد میدهد یا میتواند پیشنهادش را اجرا کند؟
فهرست مطالب
چارچوب تازه OCC درباره هوش مصنوعی چه میگوید؟
طبق بولتن رسمی ۲۰۲۶-۵۴، این چارچوب برای کمک به بازرسان OCC در بررسی استفاده بانکهای تحت نظارت از فناوری تهیه شده است. خود نهاد صریحاً میگوید سند، استاندارد الزامآور یا انتظار نظارتی تازه برای بانکها ایجاد نمیکند. بنابراین تیترهایی از جنس «قانون جدید برای همه ابزارهای هوش مصنوعی» برداشت دقیقی از آن نیستند.
سند، هوش مصنوعی را یک دسته ریسک کاملاً جدا از ریسکهای شناختهشده بانکی نمیداند؛ استفاده از آن میتواند ریسک عملیاتی، اعتباری یا رعایت الزامات موجود را تغییر دهد. در نتیجه، کیفیت کنترل باید با نوع کاربرد و پیامد خطا متناسب باشد، نه صرفاً با نام یا پیچیدگی مدل.
در عنوان رسمی از عبارت Super Intelligence یا SI استفاده شده است. پاورقی سند توضیح میدهد این نامگذاری فناوریهایی را هم در بر میگیرد که پیشتر AI نامیده میشدند؛ پس نام سند را نباید مدرک دستیابی به هوشی فراتر از انسان تلقی کرد.
چرا اختیار اجرا از قدرت مدل مهمتر میشود؟
در متن اصلی چارچوب، مثال روشنی آمده است: عامل ساده مبتنی بر قواعد که میتواند تراکنش را آغاز کند، ممکن است از مدل پیچیده محدود به تهیه پیشنویس داخلی، خطر بیشتری داشته باشد. معیار، صرفاً درستبودن پاسخ نیست؛ قابلیت برگشت اقدام و دامنه اثر آن نیز مهم است.
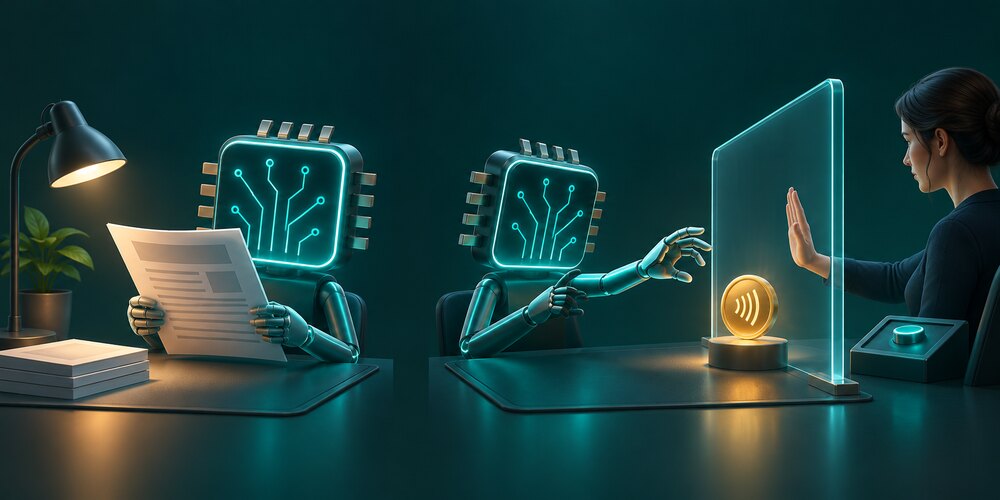
برای روشنشدن تفاوت، یک مثال فرضی در نظر بگیرید. دستیار اول، صورتحسابی را خلاصه میکند و مسئول مالی پیش از استفاده آن را میخواند. دستیار دوم همان صورتحساب را میخواند، گیرنده را انتخاب میکند و پرداخت را آغاز میکند. حتی اگر هر دو از یک مدل استفاده کنند، خطای دستیار دوم میتواند پیش از بازبینی به انتقال واقعی پول منجر شود. این مثال، گزارش یک حادثه یا نتیجه آزمون محصول خاصی نیست.
همین مرز در سرمایهگذاری هم وجود دارد: محاسبه یا تحلیل، با اجرای سفارش یکسان نیست. برای نمونه، محاسبه حجم معامله با هوش مصنوعی میتواند خروجی قابلبررسی تولید کند؛ صحت آن محاسبه، مجوز دادن اختیار معامله به سامانه را توجیه نمیکند.
نظارت انسانی دقیقاً در کدام مرحله قرار دارد؟
چارچوب دو حالت را تفکیک میکند. در حالت نخست، انسان پیش از استفاده از خروجی یا اجرای اقدام بررسی و تأیید میکند. در حالت دوم، سامانه فعالیت میکند و انسان آن را زیر نظر دارد، با اختیار و امکان واقعی مداخله. این دو کنترل معادل نیستند؛ در اقدام سریع یا دشوار برای برگشت، دیدن گزارش بعد از انجام کار ممکن است دیر باشد.
سند همچنین به ظرفیت واقعی ناظر توجه میکند: یک نفر چند عامل، حساب، هشدار یا اقدام را میتواند با دقت دنبال کند و چقدر زمان برای مداخله دارد؟ عبارت «انسان ناظر است» بدون پاسخ به این سؤالها، کیفیت نظارت را نشان نمیدهد.
برای انتخاب ابزار مالی چه سؤالهایی مفید است؟
برداشت کاربردی از این خبر، بررسی مرز اختیار پیش از اتکا به تبلیغ قدرت مدل است. این پرسشها توصیه عمومی برای ارزیابیاند، نه الزامات تازه قانونی برای کاربران:
- دامنه اقدام: ابزار فقط میخواند و تحلیل میکند یا اجازه تغییر داده، ارسال پیام و اجرای عملیات هم دارد؟
- نقطه تأیید: اقدام مهم پیش از اجرا بررسی میشود یا فقط پس از انجام، اعلان میآید؟
- امکان توقف: چه کسی میتواند کار را متوقف کند و بعد از توقف، ادامه دستی چگونه انجام میشود؟
- رد قابلبررسی: آیا منبع ورودی، خروجی، اقدام و تأیید مربوط قابل پیگیری است؟ پاسخ روان مدل جای سابقه واقعی عملیات را نمیگیرد.
در سند، تابآوری فقط به معنی آنلاینبودن سرویس نیست؛ سامانه میتواند در دسترس باشد اما نادرست عمل کند. به همین دلیل، تشخیص خطا و محدودکردن دامنه اثر آن باید کنار سرعت و کیفیت پاسخ سنجیده شود. برای شناخت فاصله اعتماد ظاهری و شاهد واقعی، مطلب اعتماد به هوش مصنوعی و ارزش پاسخ «نمیدانم» نیز مرتبط است.
پرسشهای رایج
آیا OCC استفاده بانکها از هوش مصنوعی را ممنوع کرده است؟
خیر. سند برای بررسی متناسب با ریسک تهیه شده و مزایای احتمالی فناوری را هم به رسمیت میشناسد؛ ممنوعیت عمومی اعلام نشده است.
آیا این خبر تغییر فوری در حساب یا خدمات بانکی ما ایجاد میکند؟
از این سند چنین نتیجهای به دست نمیآید. مخاطب مستقیم آن بازرسان OCC هستند؛ کاربرد عمومی خبر، فهم بهتر تفاوت ابزار کمکی و عامل صاحب اختیار است.
آیا نمره بالای یک مدل، اجرای خودکار کار مالی را امن میکند؟
بهتنهایی نه. دامنه دسترسی، پیامد اشتباه، امکان برگشت و کنترل انسانی باید جداگانه بررسی شوند؛ موفقیت در یک آزمون، تضمین صحت هر اقدام آینده نیست.