محاسبه سود ریپل به تومان؛ چطور رشد ۱۰ درصدی XRP میتواند به زیان تبدیل شود؟
سود ریپل به تومان فقط به رشد XRP وابسته نیست؛ تغییر قیمت تتر و هزینه معامله هم نتیجه را عوض میکند. حتی ممکن است XRP در برابر تتر ۱۰ درصد گران شود، اما با افت ۱۰ درصدی تتر، ارزش تومانی همان دارایی پیش از کارمزد یک درصد کاهش پیدا کند. دیدن عدد سبز در یک بازار، بهتنهایی به معنی سود در حساب شما نیست.
برای ارزیابی یک هدف تومانی یا مقایسه نتیجه خرید ریپل با نگهداری تتر، باید سه چیز را جدا ثبت کنید: قیمت XRP در برابر تتر، نرخ تومانی تتر و مبلغی که واقعاً هنگام خرید پرداخت یا هنگام فروش دریافت میکنید.
فهرست مطالب
قیمت ریپل به تومان از کجا میآید؟
در جفت XRP/USDT، عدد قیمت نشان میدهد برای خرید یک XRP چند تتر لازم است. این همان تعریف ارز پایه و ارز مظنه در واژهنامه معاملاتی کراکن است. برای تبدیل این قیمت به تومان، دو نرخ همزمان را در هم ضرب میکنیم:
قیمت مرجع هر XRP به تومان = قیمت XRP به تتر × قیمت هر تتر به تومان
برای مثال، اگر XRP برابر ۱٫۲۰ تتر و هر تتر ۲۵۰ هزار تومان باشد، حاصل ۳۰۰ هزار تومان است. این اعداد صرفاً مثال آموزشیاند، نه نرخ بازار امروز. قیمت خرید یا فروش قابلاجرا در بازار داخلی ممکن است با این حاصل متفاوت باشد؛ فاصله سفارشهای خریدوفروش، عمق بازار و کارمزد را باید جدا بررسی کرد. اگر مبنا XRP/USD باشد، نباید دلار و USDT را بدون بررسی نرخ تبدیل، دقیقاً یکسان فرض کرد.
چرا ۱۰ درصد رشد XRP و ۱۰ درصد افت تتر، سربهسر نیست؟
بازده این دو عامل با هم جمع ساده نمیشود؛ اثرشان ضربی است. اگر تعداد XRP شما ثابت بماند و نسبت قیمت بازار داخلی به قیمت مرجع ثابت بماند، بازده تومانی پیش از هزینهها از رابطه زیر به دست میآید:
بازده تومانی = (۱ + بازده XRP/USDT) × (۱ + بازده تتر/تومان) − ۱
در این فرمول، ۱۰ درصد را به صورت ۰٫۱۰ وارد میکنیم. چند حالت فرضی، تفاوت را روشن میکند:
- XRP ده درصد رشد، تتر ده درصد افت: حاصل ۱٫۱۰ × ۰٫۹۰ برابر ۰٫۹۹ است؛ یعنی یک درصد زیان تومانی پیش از هزینهها.
- XRP ده درصد افت، تتر بیست درصد رشد: حاصل ۰٫۹۰ × ۱٫۲۰ برابر ۱٫۰۸ است؛ یعنی هشت درصد رشد تومانی، در حالی که ارزش دارایی بر حسب تتر کمتر شده است.
- XRP و تتر هر دو ده درصد رشد: حاصل ۱٫۱۰ × ۱٫۱۰ برابر ۱٫۲۱ است؛ یعنی ۲۱ درصد رشد تومانی، نه ۲۰ درصد.
این محاسبه برای دارایی ثابت و بدون اهرم است. خریدوفروش میاندورهای، افزایش موجودی یا معامله اهرمی به محاسبه جداگانه نیاز دارد. رشد اسمی به تومان نیز بهخودیخود نشاندهنده افزایش قدرت خرید نیست.
سود تومانی کردهاید، اما از نگهداری تتر عقب ماندهاید؟
در مثال دوم، ارزش تومانی XRP هشت درصد بیشتر شده، اما تتر در همان بازه بیست درصد رشد کرده است. بنابراین عبارت «هشت درصد سود کردم» تمام داستان را نمیگوید: دارایی شما نسبت به تومان رشد کرده، ولی در مقایسه با نگهداری همان ارزش اولیه به تتر، عملکرد ضعیفتری داشته است.
برای مقایسه منصفانه، زمان آغاز و پایان و سرمایه اولیه باید یکسان باشد و هزینه واقعی هر مسیر جداگانه لحاظ شود. این مقایسه توصیه به انتخاب تتر به جای XRP نیست؛ فقط روشن میکند کدام بخش از تغییر ارزش از بازار رمزارز و کدام بخش از نرخ تبدیل آمده است. برای دنبالکردن عامل دوم میتوانید صفحه تحلیل تتر را با توجه به تاریخ آخرین بهروزرسانی بخوانید.
قیمت روی تابلو با پول قابلبرداشت چه فرقی دارد؟
آخرین قیمت معامله الزاماً همان قیمتی نیست که تمام موجودی شما با آن فروخته میشود. کراکن در همان واژهنامه، «اسپرد» را فاصله بهترین سفارش خرید و فروش و «لغزش» را تفاوت قیمت مورد انتظار با قیمت اجرای واقعی توضیح میدهد. برای محاسبه سود، میانگین قیمت اجرای سفارش خودتان مهمتر از یک عدد روی تابلو است.
سود خالص = دریافتی واقعی فروش پس از هزینهها − کل پرداختی خرید و هزینههای مرتبط
اگر کل پرداختی خرید شما در یک مثال فرضی ۳۰ میلیون تومان و دریافتی خالص فروش ۳۲ میلیون و ۷۰۰ هزار تومان باشد، سود خالص ۲ میلیون و ۷۰۰ هزار تومان، معادل ۹ درصد است. کارمزدی را که قبلاً از دریافتی کم شده، دوباره کم نکنید؛ اسپرد هم اگر در قیمت واقعی اجرای معامله منعکس شده، نباید بار دوم بهعنوان هزینه جدا کسر شود.
راهنمای هزینههای سرمایهگذاری Investor.gov نیز بر خواندن جدول هزینهها و کنترل تأییدیه معاملات تأکید دارد. برای معامله خودتان، کارمزد خریدوفروش، تبدیل و انتقال احتمالی را از صورتحساب همان خدمت استخراج کنید، نه از یک درصد عمومی و فرضی.
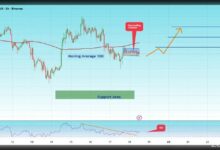
قبل از جدیگرفتن یک هدف تومانی، این چهار سؤال را بپرسید
- هدف با چه واحدی نوشته شده است؟ تومان، ریال، دلار یا تتر؟ اشتباه در واحد میتواند کل برداشت از هدف را تغییر دهد.
- چه نرخ تتری پشت این هدف قرار دارد؟ هدف تومانی تقسیم بر نرخ فرضی تتر، قیمت ضمنی XRP/USDT را میدهد. بدون روشنبودن این فرض، هدف تومانی بهتنهایی توضیح کافی ندارد.
- تحلیل چه زمانی نوشته شده و چه شرطی دارد؟ تاریخ انتشار، زمان نمودار و بازه تحلیل را جدا بخوانید. ممکن است قیمت زنده کنار یک تحلیل قدیمی نمایش داده شود؛ تازهبودن قیمت کنار صفحه، تحلیل قدیمی را بهروز نمیکند.
- چه اتفاقی سناریو را بیاعتبار میکند؟ شرط شکست یا حفظ یک سطح، افق زمانی و معیار بازبینی باید روشن باشد. تعداد بازدید یا دیدگاه جای این اطلاعات را نمیگیرد.
برای بررسی ساختار قیمت، صفحه تحلیل ریپل را با توجه به زمان دادههای آن ببینید. محاسبه یک هدف با ماشینحساب فقط سازگاری عددی آن را نشان میدهد؛ احتمال رسیدن بازار به آن هدف را اثبات نمیکند.
پرسشهای رایج درباره محاسبه سود ریپل
اگر XRP دلاری پایین بیاید، قیمت تومانی آن حتماً کم میشود؟
نه؛ تغییر نرخ تبدیل میتواند افت XRP را جبران کند یا برعکس، زیان را بیشتر کند. نتیجه را با دو نرخ همزمان و قیمت قابلاجرای بازار خودتان بررسی کنید.
سود نمایشدادهشده در کیف پول، سود قطعی است؟
تا زمانی که فروش انجام نشده، رقم نمایشدادهشده معمولاً برآورد ارزش دارایی است. دریافتی نهایی به قیمت اجرای فروش و هزینهها بستگی دارد؛ موجودی XRP را با پول قابلبرداشت یکی نگیرید.
برای مقایسه دو تحلیل ریپل، از کجا شروع کنیم؟
از واحد قیمت، تاریخ داده و شرط ابطال. سپس بررسی کنید هدف تومانی چقدر به رشد خود XRP و چقدر به تغییر نرخ تتر وابسته است. تحلیل روشنتر لزوماً تحلیل موفقتر نیست، اما امکان بررسی و بازبینی آن بیشتر است.