طلا زیر فشار دوگانه؛ رشد بازده واقعی چه پیامی برای خریدار دارد؟
رشد بازده واقعی اوراق آمریکا در کنار تقویت دلار، دو مانع همزمان برای طلا ساخته است. شورای جهانی طلا در گزارش ۱۶ نوامبر ۲۰۲۶، برابر با ۲۵ آبان، میگوید بازده اوراق دهساله محافظتشده در برابر تورم آمریکا از ابتدای نوامبر حدود ۳۰ واحد پایه بالا رفته است. این تغییر با افزایش ۳۰ درصدی نرخ تفاوت دارد: ۳۰ واحد پایه یعنی ۰٫۳۰ واحد درصد.
پیام برای خریدار طلا این است که خبر تورم را جدا از واکنش بازار اوراق نخواند. تورم بالاتر الزاماً به رشد فوری طلا منجر نمیشود؛ اگر همزمان بازده واقعی و ارزش دلار افزایش یابد، نتیجه میتواند متفاوت باشد.
فهرست مطالب
گزارش تازه شورای جهانی طلا چه میگوید؟
در گزارش رسمی شورای جهانی طلا، تقویت دلار و افزایش بازده اوراق بهعنوان فشارهای بالقوه بر طلا مطرح شدهاند، نه حکم قطعی برای ادامه افت قیمت. ارزیابی مربوط به گزارش منتشرشده در دوشنبه ۲۵ آبان است؛ عدد ۳۰ واحد پایه، تغییر از آغاز نوامبر در زمان آن گزارش را بیان میکند، نه تغییر امروز سهشنبه ۲۶ آبان.
این تمایز مهم است: گزارش از شرایط نامساعد برای طلا حرف میزند، اما برای قیمت آینده تضمین یا هدف قطعی نمیدهد. تغییر انتظارات نرخ بهره، جریان سرمایه و تقاضای فیزیکی میتواند مسیر بعدی را عوض کند.
بازده واقعی چیست و چرا با نرخ تورم فرق دارد؟
بازده واقعی، بازدهی است که اثر تورم از آن کنار گذاشته شده است. اوراق TIPS نوعی اوراق خزانه آمریکا هستند که اصل سرمایه آنها با شاخص تورم تعدیل میشود. طبق توضیح رسمی خزانهداری آمریکا، این اوراق هر شش ماه سود میپردازند و مبلغ پرداختی به اصل سرمایه تعدیلشده وابسته است. بنابراین «نرخ کوپن»، «تورم» و «بازده بازار» سه عدد یکسان نیستند.
برای درک واحد، یک مثال صرفاً آموزشی: افزایش بازده از ۲ درصد به ۲٫۳۰ درصد همان ۳۰ واحد پایه است. این مثال نرخ واقعی اوراق در روز انتشار نیست و نباید بهعنوان داده بازار استفاده شود.
طلا برخلاف اوراق، پرداخت سود دورهای ندارد. وقتی بازده واقعی گزینههای رقیب بالاتر میرود، هزینه فرصت نگهداری طلا افزایش مییابد؛ یعنی سرمایهگذار باید از درآمد بالقوه بیشتری صرفنظر کند. این توضیح اقتصادی، رابطهای مکانیکی و همیشگی بین دو قیمت ایجاد نمیکند.
چرا پیام برای طلای ایران یکبهیک نیست؟
شاخص قدرت دلار در جهان با نرخ دلار در بازار ایران یکی نیست. ممکن است اونس تحت فشار باشد، اما تغییر نرخ ارز داخلی بخشی از اثر آن را جبران کند. قیمت خرید یک قطعه طلا نیز فقط ارزش فلز نیست؛ اجرت، هزینه معامله و فاصله قیمت خرید و بازخرید باید جدا دیده شوند.
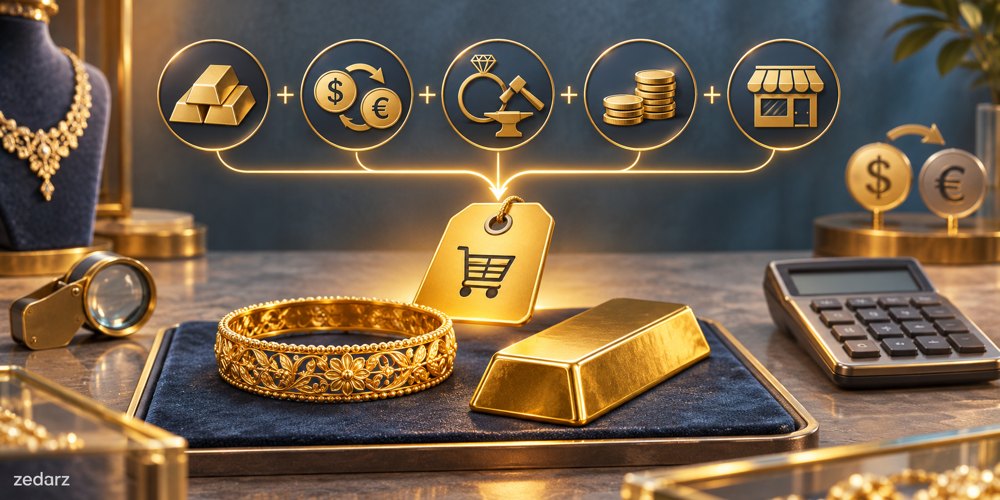
مثلاً در یک سناریوی فرضی و بدون هزینه معامله، افت ۲ درصدی اونس همراه با رشد ۲ درصدی نرخ ارز، ارزش پایه ریالی را تقریباً ثابت میگذارد: حاصل ۰٫۹۸ در ۱٫۰۲ برابر ۰٫۹۹۹۶ است، یعنی حدود ۰٫۰۴ درصد کاهش. این محاسبه آموزشی پیشبینی دو بازار نیست.
برای بررسی وضعیت روز بازار داخلی، صفحه تحلیل قیمت طلا را کنار نرخ واقعی فروش و بازخرید فروشنده ببینید. درباره هزینه تبدیل زیورآلات نیز راهنمای تعویض طلای کهنه با نو توضیح میدهد چرا وزن برابر به معنی معامله بدون هزینه نیست.
آیا افزایش بازده واقعی یعنی الان طلا بفروشیم؟
خیر؛ یک متغیر اقتصادی بهتنهایی دستور خرید یا فروش نیست. افق نگهداری، نیاز به نقدینگی و هزینه خروج از معامله اهمیت دارند. نکته قابل استفاده گزارش این است که هنگام خواندن خبر تورم، جهت بازده واقعی و دلار را هم بررسی کنیم و سپس اثر نرخ ارز داخلی را جدا بسنجیم؛ نه اینکه از یک عدد، نتیجه قطعی برای طلای ایران بگیریم.