مقایسه وام با هوش مصنوعی؛ چرا قسط کمتر همیشه ارزانتر نیست؟
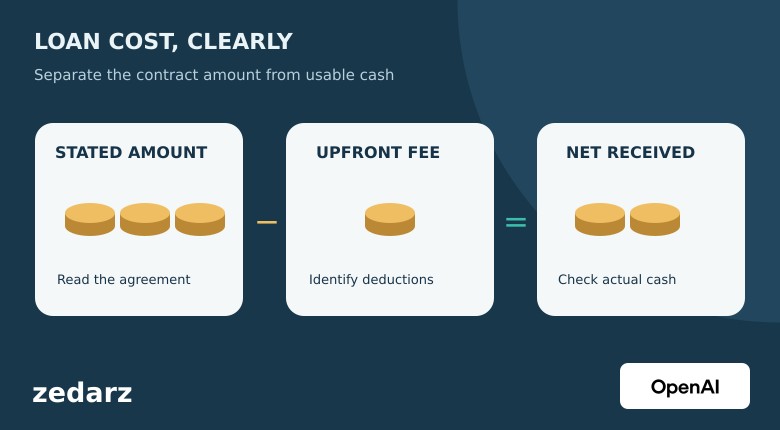
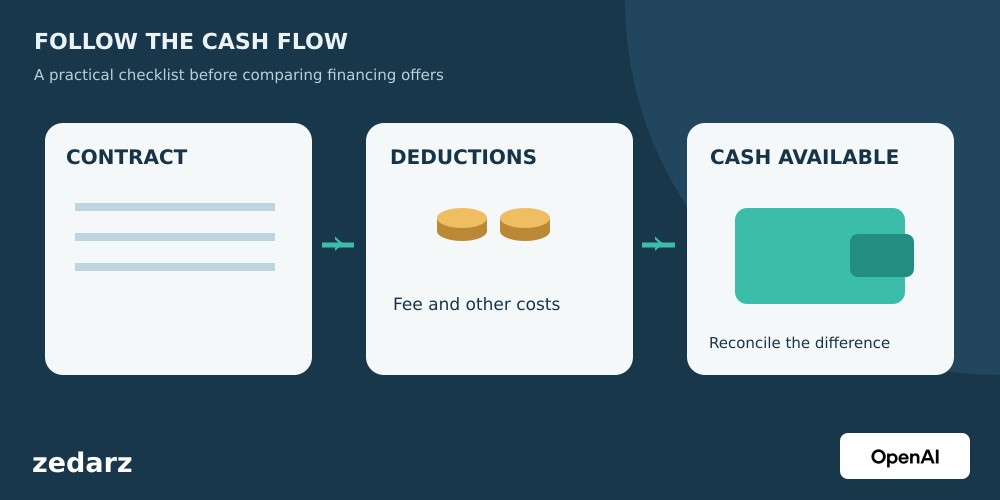
قسط کمتر همیشه وام ارزانتر نیست؛ ابتدا باید ببینید واقعاً چه مبلغی به دستتان میرسد. اگر بخشی از وام همان روز اول بابت هزینهای غیرقابلبرگشت کسر شود، مقایسه اقساط با مبلغ اسمی میتواند هزینه تأمین مالی را کمتر از واقع نشان دهد. هوش مصنوعی میتواند جدول دریافت و پرداخت را مرتب کند؛ محاسبه نهایی را هم باید با فرمولی مستقل کنترل کرد.
در این آموزش از ChatGPT برای بررسی داده و از تابع RATE در اکسل برای کنترل نتیجه استفاده میکنیم. همه اعداد زیر فرضی و آموزشی هستند و شرایط هیچ بانک یا پلتفرمی را معرفی نمیکنند. هیچ درخواست وام، اتصال حساب مالی یا معاملهای در این روش لازم نیست.
فهرست مطالب
دو پیشنهاد فرضی؛ چرا قسط ۹ میلیونی میتواند گرانتر باشد؟
فرض کنید دو پیشنهاد یکساله دارید. در هر دو، مبلغ اسمی وام ۱۰۰ میلیون تومان است و اولین قسط دقیقاً یک ماه پس از دریافت پول پرداخت میشود. اقساط ثابتاند و در پایان هر ماه سررسید میشوند؛ بدهی دیگری در پایان ماه دوازدهم باقی نمیماند.
| مشخصات آموزشی | پیشنهاد الف | پیشنهاد ب |
|---|---|---|
| مبلغ اسمی؛ میلیون تومان | ۱۰۰ | ۱۰۰ |
| هزینه غیرقابلبرگشت کسرشده در ابتدا | ۵ | صفر |
| دریافتی خالص در آغاز | ۹۵ | ۱۰۰ |
| تعداد اقساط ماهانه | ۱۲ | ۱۲ |
| مبلغ هر قسط؛ میلیون تومان | ۹ | ۹٫۲ |
| جمع اقساط؛ میلیون تومان | ۱۰۸ | ۱۱۰٫۴ |
| جمع پرداختها منهای دریافتی خالص | ۱۳ | ۱۰٫۴ |
پیشنهاد الف ماهی ۲۰۰ هزار تومان قسط کمتری دارد، اما ۵ میلیون تومان کمتر هم در اختیار شما میگذارد. اختلاف اقساط و دریافتی خالص آن ۱۳ میلیون تومان است؛ برای ب این اختلاف ۱۰٫۴ میلیون تومان میشود. هزینه اولیه الف در دریافتی ۹۵ میلیونی لحاظ شده است؛ نباید دوباره به ۱۳ میلیون اضافه شود.
این جمع ساده هنوز زمان پرداختها را نشان نمیدهد. با فرضهای همین مثال، نرخ دورهای محاسبهشده برای الف حدود ۲٫۰۳ درصد در ماه و برای ب حدود ۱٫۵۶ درصد در ماه است. معادل سالانه مؤثر آنها بهترتیب حدود ۲۷٫۲۸ درصد و ۲۰٫۳۶ درصد میشود. پس رتبهبندی بر اساس اندازه قسط با رتبهبندی هزینه تأمین مالی یکسان نیست.
گام اول: فقط عدد درشت پیشنهاد را وارد نکنید
قبل از پرسیدن «کدام ارزانتر است؟»، یک جدول با ستونهای مبلغ اسمی، دریافتی خالص، هزینه اولیه، تعداد اقساط، مبلغ قسط، زمان اولین قسط و مانده نهایی بسازید. کنار هر داده، محل آن در پیشنهاد یا قرارداد را ثبت کنید. هزینهای که معلوم نیست را صفر نگذارید؛ بنویسید «نامشخص».
- ریال یا تومان: واحد همه سطرها باید یکسان باشد. در مثال ما واحد میلیون تومان است؛ ۹ یعنی ۹ میلیون تومان.
- کسر اولیه یا پرداخت جدا: اگر هزینه همان روز از اصل مبلغ کسر میشود، دریافتی خالص را کاهش دهید. اگر همان روز جداگانه پرداخت میشود، اثر خالص آن را فقط یکبار حساب کنید.
- مبلغ مسدودشده: پولی که بعداً آزاد میشود هزینه غیرقابلبرگشت نیست؛ زمان و مبلغ آزادسازی باید جدا ثبت شود. این حالت لزوماً با فرمول ساده مثال قابلحل نیست.
- اقساط غیرعادی: دوره تنفس، قسط اول فوری، پرداخت نهایی بزرگ، مبلغ متغیر یا هزینه ماهانه جداگانه، فرضهای محاسبه را عوض میکند.
توضیح نهاد حمایت مالی مصرفکننده آمریکا درباره نرخ و هزینه وام نیز بر تفاوت نرخ بهره و هزینههای اضافی تأکید دارد. اینجا از آن برای توضیح مفهوم استفاده میکنیم، نه تعمیم مقررات آمریکا به قراردادهای ایران. نرخ سالانه مؤثر محاسبهشده در این تمرین را با نرخ اسمی یا APR قانونی یک قرارداد یکسان نگیرید.
گام دوم: از ChatGPT بخواهید ابهامها را پیدا کند
برای شروع میتوانید همین جدول آموزشی را در یک فایل ساده یا متن وارد کنید. راهنمای رسمی تحلیل داده ChatGPT ستونهای روشن و داده ساختاریافته را توصیه میکند و بر بازبینی روش و خروجی محاسبه تأکید دارد. امکان تحلیل فایل به امکانات حساب وابسته است؛ پاسخ متنی بهتنهایی اثبات اجرای محاسبه نیست.
برای پرونده واقعی، اطلاعات ورود، شماره حساب و شناسههای شخصی را حذف کنید. فقط اطلاعاتی را به سرویس بدهید که مجاز به اشتراکگذاری آن هستید؛ برای تمرین نیازی به بارگذاری قرارداد واقعی نیست.
این جدول آموزشی دو پیشنهاد وام است. فعلاً هیچکدام را توصیه نکن. مبلغ اسمی و دریافتی خالص را جدا کن. مشخص کن هزینه اولیه کجا لحاظ شده و آیا دوبارهشماری شده است. واحد، زمان قسط اول، ثابتبودن اقساط و مانده نهایی را کنترل کن. هر مورد نامشخص را با نام ستون گزارش کن؛ هیچ هزینه یا شرط قراردادی حدس نزن. بگو آیا فرض اقساط مساوی در پایان ماه برای هر دو برقرار است.
خروجی درست باید برای الف، ۱۰۰ میلیون مبلغ اسمی و ۹۵ میلیون دریافتی خالص را جدا نگه دارد. اگر مدل هزینه ۵ میلیونی را هم از دریافتی کم کرده و هم دوباره به مجموع پرداختها افزوده، قبل از هر رتبهبندی آن خطا را اصلاح کنید. در راهنمای بررسی بندهای هزینه در فایلهای طولانی با AI، کنترل جاافتادن یک شرط مهم را جداگانه توضیح دادهایم.
گام سوم: نرخ را با فرمول مستقل بازتولید کنید
برای پیشنهاد الف، در اکسل فرمول زیر را وارد کنید. علامت منفی قسط یعنی پول از دید وامگیرنده خارج میشود؛ دریافتی خالص مثبت است:
=RATE(12,-9,95,0,0)
برای ب:
=RATE(12,-9.2,100,0,0)
طبق مستند رسمی RATE مایکروسافت، خروجی نرخ هر دوره است. در این مثال دوره ماهانه است؛ عدد صفر آخر نیز پرداخت در پایان دوره را مشخص میکند. سلول نتیجه را درصدی نمایش دهید. جداکننده آرگومانها ممکن است در تنظیمات شما نقطهویرگول باشد.
اگر نرخ ماهانه در سلول B2 قرار دارد، معادل سالانه مؤثر با این فرمول محاسبه میشود:
=(1+B2)^12-1
ضرب نرخ ماهانه در ۱۲، سالانهسازی ساده است و همان عدد مرکب بالا را نمیدهد. در گزارش مشخص کنید کدام را نوشتهاید. این تبدیل به معنی وجود جریمه یا هزینه تازه در قرارداد نیست؛ شیوه بیان یک نرخ دورهای روی مبنای سالانه است.
اکنون از AI بخواهید همان ورودی تأییدشده را با روش مشخص محاسبه کند و نتیجه، فرمول، علامت جریانها و فرض زمان پرداخت را نشان دهد. اگر نتیجه با صفحهگسترده فرق داشت، ابتدا واحد، عدد ۹۵ در برابر ۱۰۰ و زمان قسط اول را بررسی کنید. خطای محاسباتی را با انتخاب عدد دلخواه پنهان نکنید.
سه کنترل ساده قبل از اعتماد به نتیجه
- حذف هزینه اولیه در نسخه آزمایشی: در پیشنهاد الف، فقط دریافتی خالص را از ۹۵ به ۱۰۰ تغییر دهید. با همان ۱۲ قسط ۹ میلیونی، نرخ ماهانه باید به حدود ۱٫۲۰ درصد و سالانه مؤثر به حدود ۱۵٫۴۵ درصد کاهش یابد. نتیجه ثابت یعنی هزینه اولیه وارد محاسبه نشده است.
- کنترل مقیاس: همه مبالغ یک پیشنهاد را در ۱۰ ضرب کنید. نرخ نباید تغییر کند. تغییر نرخ، خطای واحد یا فرمول را مطرح میکند.
- کنترل نقطه صفر: دریافت ۱۲۰ و بازپرداخت ۱۲ قسط ۱۰ واحدی، بدون هیچ هزینه دیگری، باید نرخ صفر بدهد. این یک آزمون جداگانه است، نه پیشنهاد وام واقعی.
اگر پرداختها نامنظم یا متغیرند، RATE ساده را به زور به آنها تحمیل نکنید. جدول همه جریانها با تاریخ واقعی لازم است؛ راهنمای XIRR و کنترل تاریخ جریان پول منطق محاسبه تاریخمحور را توضیح میدهد. دریافت مبلغ مسدودشده، تسویه زودهنگام و هزینه مشروط نیز باید مطابق شرایط واقعی مدل شوند؛ با داده ناقص نتیجه قطعی ندهید.
وام ارزانتر الزاماً قسط مناسبتری برای شما ندارد
در مثال، ب از نظر نرخ هزینه پایینتری دارد، اما ماهانه ۲۰۰ هزار تومان پرداخت بیشتری میخواهد. توان پرداخت، ذخیره اضطراری، شرط تسویه و تعهدات قرارداد را باید جدا بررسی کرد. همچنین دو پیشنهاد دریافتی خالص یکسانی ندارند؛ اگر دقیقاً ۱۰۰ میلیون تومان نیاز دارید، الف با دریافتی ۹۵ میلیونی بهتنهایی آن نیاز را پوشش نمیدهد.
خروجی مفید AI یک جدول قابلبررسی است: مبلغ واقعاً قابلاستفاده، همه پرداختهای معلوم، تقویم اقساط، نرخ با تعریف روشن و فهرست ابهامها. از این جدول برای پرسیدن سؤال دقیق از ارائهدهنده استفاده کنید؛ نه برای پذیرفتن خودکار قرارداد یا قرضگرفتن برای یک سرمایهگذاری پرریسک.
ChatGPT و نشان OpenAI متعلق به OpenAI هستند؛ استفاده آموزشی از نام و نشان، به معنی همکاری یا تأیید رسمی زد ارز نیست.