آیا خرید قسطی طلا بهصرفه است؟ هزینه واقعی اقساط را چطور حساب کنیم؟
خرید قسطی طلا وقتی میتواند بهصرفه باشد که هزینه نهایی اقساط را با خرید نقدی همان طلا مقایسه کنید و بدون تکیه بر رشد قیمت، توان پرداخت قسطها را داشته باشید. کوچکبودن قسط ماهانه یا عبارت «بدون سود» بهتنهایی نشانه معامله ارزان نیست؛ پیشپرداخت، کارمزد، قیمت مبنای فروش و اختلاف خریدوفروش میتوانند نتیجه را عوض کنند.
اگر هدفتان سرمایهگذاری است، سؤال اصلی این است: «طلایی که میخرم باید چقدر گران شود تا همه هزینهها جبران شود؟» اگر برای استفاده شخصی خرید میکنید، علاوه بر این محاسبه، ارزش استفاده از زیورآلات و فشار اقساط بر بودجه خانوار هم اهمیت دارد.
فهرست مطالب
- 1 اول مشخص کنید قسط چه چیزی را میپردازید
- 2 فرمول ساده هزینه واقعی خرید قسطی طلا
- 3 مثال: قسط ۸ میلیونی چگونه خرید را ۲۰ درصد گرانتر میکند؟
- 4 نقطه سربهسر؛ چرا رشد ۲۰ درصدی طلا ممکن است کافی نباشد؟
- 5 «بدون سود» را با «بدون هزینه» اشتباه نگیرید
- 6 عیار، اجرت و فاکتور هنوز مهماند
- 7 قسط را از درآمد قابل اتکا بپردازید، نه از امید به رشد طلا
- 8 پس خرید قسطی طلا برای چه کسی قابل بررسی است؟
- 9 پرسشهای رایج درباره خرید قسطی طلا
اول مشخص کنید قسط چه چیزی را میپردازید
دو پیشنهاد ظاهراً مشابه ممکن است از نظر اقتصادی یکسان نباشند. در یک قرارداد، مقدار مشخصی طلا با قیمت امروز خریداری میشود و بدهی ریالی ثابتی میماند. در پیشنهاد دیگر، پول بهتدریج جمع میشود و طلا بعداً با قیمت زمان خرید یا تحویل محاسبه خواهد شد. پرداخت ماهانه بهخودیخود به معنی تثبیت قیمت امروز نیست.
پیش از پرداخت، مقدار و عیار طلای متعلق به شما، زمان قطعیشدن قیمت، موعد تحویل و امکان فروش پیش از تسویه را در قرارداد پیدا کنید. اگر طلا تا پایان اقساط نزد فروشنده میماند، فرض نکنید هر زمان بخواهید میتوانید آن را بفروشید و قسطها را تسویه کنید.
فرمول ساده هزینه واقعی خرید قسطی طلا
کل پرداخت = پیشپرداخت + مجموع تمام اقساط + هزینههای اجباریِ جداگانه
هزینهای را که داخل مبلغ اقساط حساب شده دوباره جمع نزنید. هزینه تشکیل پرونده، اعتبارسنجی، ارسال، تحویل یا سایر مبالغ فقط اگر در پیشنهاد واقعی شما وجود دارند وارد محاسبه میشوند. جریمه تأخیر احتمالی را هم جداگانه بشناسید؛ آن را با هزینه عادی قرارداد یکی نگیرید.
سپس قیمت نقدی نهایی همان کالا، با همان وزن، عیار و شرایط تحویل را بگیرید. مقایسه یک زیورآلات پراجرت با طلای کماجرت، یا قیمت بدون هزینه تحویل با مبلغ نهایی قرارداد دیگر، نتیجه درستی نمیدهد.
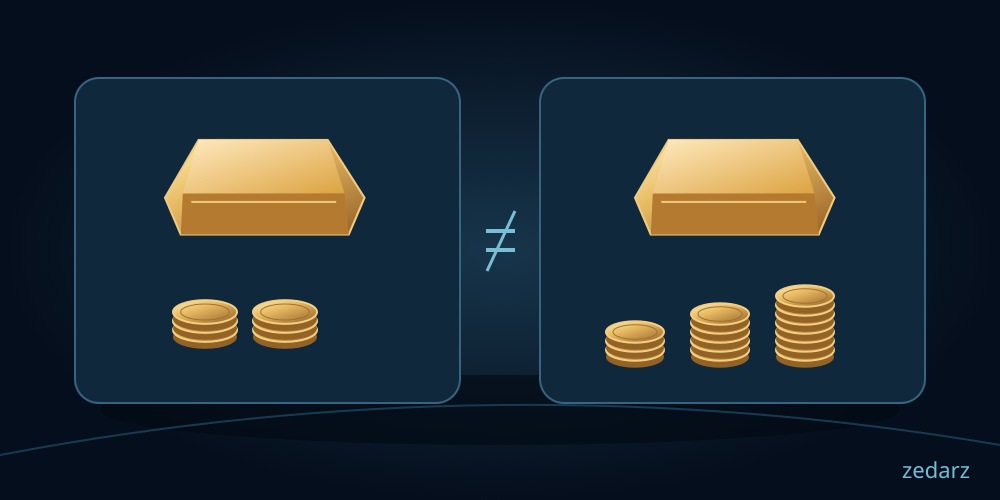
مثال: قسط ۸ میلیونی چگونه خرید را ۲۰ درصد گرانتر میکند؟
تمام اعداد این مثال فرضی و آموزشیاند؛ قیمت روز طلا یا پیشنهاد هیچ فروشندهای نیستند. فرض کنید قیمت نقدی نهایی یک قطعه طلا ۱۰۰ میلیون تومان است و پیشنهاد اقساطی چنین باشد:
| جزء پرداخت | مبلغ فرضی |
|---|---|
| پیشپرداخت | ۲۰ میلیون تومان |
| ۱۲ قسط ماهانه، هرکدام ۸ میلیون تومان | ۹۶ میلیون تومان |
| هزینه اجباری جدا از اقساط | ۴ میلیون تومان |
| کل پرداخت | ۱۲۰ میلیون تومان |
در این مثال، خرید اقساطی نسبت به قیمت نقدی ۲۰ میلیون تومان یا ۲۰ درصد گرانتر تمام میشود. این ۲۰ درصد، اختلاف کل پرداخت با قیمت نقدی است؛ نرخ سود سالانه مؤثر وام نیست. برای محاسبه نرخ مؤثر باید مبلغ اعتبار واقعی، زمان پرداخت هزینهها، تاریخ هر قسط و کاهش مانده بدهی لحاظ شود؛ تقسیم ساده اختلاف قیمت بر تعداد ماهها کافی نیست.
حتی اگر فروشنده نام این اختلاف را «سود» نگذارد، پولی که از حساب شما خارج میشود تغییر نمیکند. معیار مقایسه، کل پرداخت و زمان آن است، نه فقط عنوان کارمزد.
نقطه سربهسر؛ چرا رشد ۲۰ درصدی طلا ممکن است کافی نباشد؟
حال فرض کنید همان قطعه ۱۰۰ میلیون تومانی را در لحظه خرید، با درنظرگرفتن شرایط بازخرید، فقط ۹۲ میلیون تومان از شما میخرند. این عدد نیز فرضی است و درصد ثابت بازار محسوب نمیشود.
اگر کل تعهد شما ۱۲۰ میلیون تومان باشد، برای سربهسر اسمی باید مبلغ خالص فروش به همین عدد برسد. با فرض ثابتماندن شرایط بازخرید و تغییر متناسب ارزش فروش، رشد لازم برابر است با:
رشد لازم = (۱۲۰ ÷ ۹۲ − ۱) × ۱۰۰ ≈ ۳۰٫۴ درصد
پس در این مثال، رشد ۲۰ درصدی ارزش بازخرید، مبلغ فروش را به ۱۱۰٫۴ میلیون تومان میرساند؛ هنوز ۹٫۶ میلیون تومان کمتر از کل پرداخت است. اگر ارزش بازخرید ۱۰ درصد افت کند، به ۸۲٫۸ میلیون تومان میرسد و فاصله با تعهد ۱۲۰ میلیونی، ۳۷٫۲ میلیون تومان میشود.
این محاسبه ارزش زمانی پول، تورم، هزینه فرصت و تغییر احتمالی کسور فروش را در نظر نمیگیرد؛ بنابراین فقط نقطه سربهسر اسمی ساده را نشان میدهد، نه بازده واقعی سرمایهگذاری یا پیشبینی قیمت. برای شناخت اثر اجرت و هزینه معامله، راهنمای نقطه سربهسر خرید طلا مکمل این محاسبه است.
«بدون سود» را با «بدون هزینه» اشتباه نگیرید
راهنمای اداره حمایت مالی از مصرفکننده آمریکا، CFPB توضیح میدهد که نبود بهره در برخی طرحهای خرید اعتباری، لزوماً به معنی نبود هزینه دیرکرد نیست. آژانس مصرفکننده مالی کانادا نیز بر بررسی هزینهها، تعداد و زمان پرداختها و توان بازپرداخت تأکید میکند. این منابع برای اصول مقایسه اعتبار استفاده میشوند؛ مقررات قراردادهای ایران را تعیین نمیکنند.
در پیشنهاد خودتان بپرسید: آیا قیمت نقدی و اقساطی یکسان است؟ هزینهای از مبلغ اعتبار کسر میشود؟ تحویل فیزیکی هزینه جدا دارد؟ تسویه زودتر، مبلغ نهایی را کاهش میدهد یا خیر؟ برای تأخیر چه تعهدی در قرارداد آمده است؟ جواب شفاهی مبهم را جای جدول پرداخت مکتوب نگذارید.
عیار، اجرت و فاکتور هنوز مهماند
اقساطیبودن، مشخصات طلای خریداریشده را کماهمیت نمیکند. طبق تعریف شورای جهانی طلا، طلای ۱۸ عیار ۷۵ درصد طلا دارد. وزن کل زیورآلات نگیندار را نباید بدون تفکیک اجزای غیرطلایی مبنای مقایسه گرفت.
در فاکتور و قرارداد، وزن و عیار، قیمت مبنای طلا، اجرت ساخت، سود یا کارمزد، مالیات با مبنا و نرخ مشخص و هزینه اعتبار را تفکیکشده بخواهید. نرخ یا معافیت مالیاتی یک جزء را خودکار به تمام هزینههای قرارداد تعمیم ندهید. بدون بررسی نوع کالا و خدمت و صورتحساب، نمیتوان برای همه طرحها یک مالیات یا کارمزد یکسان اعلام کرد.
قسط را از درآمد قابل اتکا بپردازید، نه از امید به رشد طلا
در همان مثال، هر ماه ۸ میلیون تومان سررسید دارید؛ قیمت طلا ممکن است در آن ماه پایین آمده باشد یا فروش فوری طبق قرارداد ممکن نباشد. پیش از خرید، این مبلغ را کنار اجاره، هزینه ضروری زندگی و بدهیهای قبلی بگذارید. اگر پرداخت فقط با فروش بخشی از طلا یا گرفتن اعتبار تازه ممکن است، طرح در برابر یک ماه درآمد کمتر آسیبپذیر میشود.
برای آزمون بودجه، یک ماه با درآمد کمتر و یک هزینه ضروری پیشبینینشده را تصور کنید. اگر قسط همچنان از منابع قابل اتکا پرداخت نمیشود، کوچککردن خرید یا عقبانداختن آن گزینهای برای مقایسه است؛ رشد احتمالی بازار، مشکل سررسید قطعی را حلشده فرض نمیکند.
پس خرید قسطی طلا برای چه کسی قابل بررسی است؟
زمانی میتوان آن را جدیتر مقایسه کرد که قیمت و مقدار طلا قطعی و روشن باشد، هزینه اضافه نسبت به نقدی قابلقبول باشد، شرایط تحویل و فروش را بدانید و اقساط با بودجه شما سازگار باشد. برای خرید مصرفی، ممکن است دسترسی زودتر به کالای موردنیاز ارزش شخصی داشته باشد؛ این ارزش را با سود مالی تضمینشده اشتباه نگیرید.
خرید نقدیِ مقدار کمتر و خرید تدریجی با پول موجود نیز گزینههای مقایسهاند. در خرید تدریجی، مقدار هر خرید با قیمت همان زمان تغییر میکند؛ در قرارداد با مقدار ثابت و بدهی ریالی، وضعیت متفاوت است. هیچکدام بدون توجه به قیمت، هزینه و شرایط شخصی همیشه برنده نیست.
پرسشهای رایج درباره خرید قسطی طلا
آیا با تورم بالا، خرید قسطی حتماً سود دارد؟
خیر. تورم، رشد مشخص طلا در مدت اقساط یا توان پرداخت سررسیدها را تضمین نمیکند. هزینه اعتبار و اختلاف خریدوفروش ممکن است بخش بزرگی از رشد را مصرف کند.
برای مقایسه، نرخ ماهانه کافی است؟
خیر؛ کل پرداخت، مبلغ واقعی اعتبار، پیشپرداخت، هزینههای جدا و زمان هر قسط را هم لازم دارید. دو طرح با قسط مشابه ممکن است تعداد اقساط و هزینه نهایی متفاوت داشته باشند.
میتوانم طلا را بفروشم و بدهی را زودتر تسویه کنم؟
این موضوع به زمان تحویل، حق فروش و شروط تسویه قرارداد شما بستگی دارد. قبل از خرید، مبلغ تسویه در چند تاریخ مشخص و امکان فروش را کتبی بپرسید؛ آن را مفروض نگیرید.