ETF جدید بیتکوین بلکراک؛ چرا «محافظت» به معنی تضمین سرمایه نیست؟
ETF جدید بیتکوین بلکراک قرار نیست سرمایهگذاری بدون زیان بسازد. خبر تازه، درخواست ثبت محصولی با نام PBIT است که در برابر محدود کردن بخشی از سود بالقوه، به دنبال کاهش بخشی از ریسک افت خواهد بود. این تفاوت، مهمتر از واژه «محافظت» در نام صندوق است.
این گزارش زد ارز در ۲۸ مهر ۱۴۰۵، برابر با ۲۰ اکتبر ۲۰۲۶ تهیه شده است. خبر دبلاک در ساعت ۱۸ روز ۱۹ اکتبر به وقت شرق آمریکا، معادل ۰۱:۳۰ بامداد ۲۸ مهر تهران منتشر شد؛ تاریخ خود پرونده، ۱۹ اکتبر است.
فهرست مطالب
بلکراک چه ETF تازهای پیشنهاد کرده است؟
در پرونده ثبتشده در SEC، نام iShares Bitcoin Managed Protection ETF و نماد پیشنهادی PBIT دیده میشود. محصول از اختیار معامله و سرمایهگذاریهای با درآمد ثابت استفاده میکند؛ نگهداری مستقیم بیتکوین یا صندوقهای بیتکوین، راهبرد آن نیست. این پرونده تأیید عرضه یا آغاز معاملات نیست و برخی جزئیات، از جمله کارمزد، هنوز تکمیل نشدهاند.
آیا زیان سرمایهگذار حداکثر ۱۰ درصد خواهد بود؟
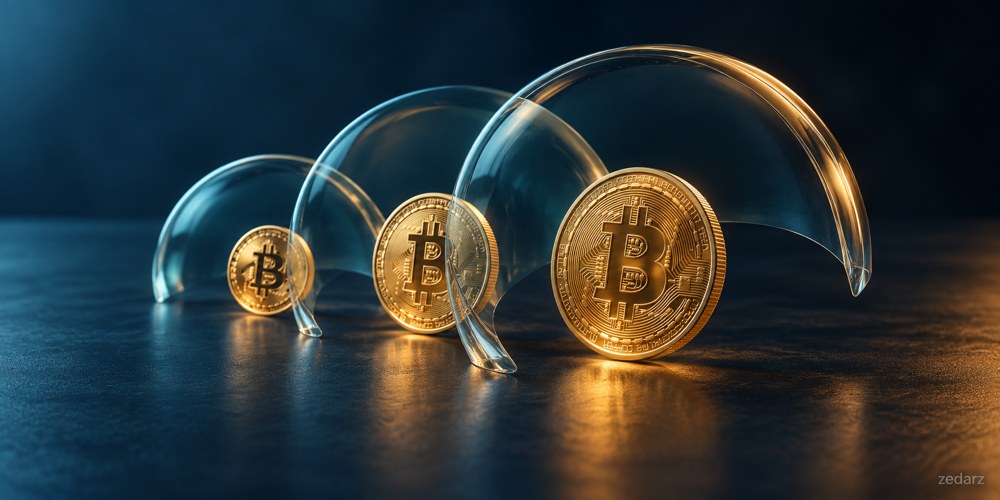
خیر؛ عدد ۱۰ درصد سقف تضمینشده زیان سهامدار نیست. سند، این عدد تقریبی را برای مواجهه اولیه هر بخش از اختیارها، پیش از هزینهها، توضیح میدهد. سه بخش همپوشان، زمان ورود سرمایهگذار، تغییر شرایط و اختیار مدیر در تنظیم موقعیتها باعث میشوند نتیجه کل صندوق با نتیجه یک بخش یکسان نباشد. سقف مشارکت در رشد نیز ثابت نیست.
برداشت کاربردی این است: قبل از مقایسه چنین محصولی با خرید BTC، باید پرسید «در چه دورهای و تحت چه شرایطی؟» عبارت محافظت، بدون شناخت محدوده و هزینه آن، مبنای مناسبی برای تصمیمگیری نیست.
تفاوت PBIT با IBIT چیست؟
صفحه رسمی IBIT، هدف این محصول موجود را دنبال کردن عملکرد قیمت بیتکوین معرفی میکند. خالص داراییهای آن در ۱۹ اکتبر ۲۰۲۶ حدود ۶۵٫۷ میلیارد دلار بوده است؛ این رقم، اندازه IBIT است، نه سرمایه جذبشده برای PBIT. کارمزد اعلامشده IBIT نیز ۰٫۲۵ درصد است و نباید آن را کارمزد محصول پیشنهادی جدید دانست.
در نتیجه، نام مشترک بلکراک به معنای یکسان بودن بازده دو محصول نیست. برای مقایسه منصفانه، معیار اصلی باید ساختار بازده، هزینه و افق نگهداری باشد، نه فقط اعتبار نام ناشر.
پیام خبر برای معاملهگر ایرانی چیست؟
برداشت تحلیلی زد ارز این است که تنوع محصولات مالی، با ورود قطعی پول تازه تفاوت دارد. خبر درخواست یک صندوق را نباید معادل خرید انجامشده بیتکوین یا سیگنال قطعی صعود دانست. برای سنجش اثر واقعی، باید عرضه نهایی و جریان سرمایه بعدی را دنبال کرد.
در محاسبه بازده تومانی نیز حرکت BTC و تغییر نرخ تتر دو عامل جدا هستند. تحلیل تتر زد ارز و گزارش جریان سرمایه صندوقهای بیتکوین و اتریوم به تفکیک این دو بحث کمک میکنند؛ خبر محصول تازه جای مدیریت ریسک معامله را نمیگیرد.
پرسشهای متداول
آیا PBIT اکنون قابل معامله است؟
پرونده مورد بررسی، درخواست ثبت است؛ از آن نمیتوان آغاز معامله را نتیجه گرفت.
آیا محافظت به معنای تضمین اصل پول است؟
خیر. سرمایهگذار همچنان ممکن است زیان ببیند و نباید عدد ۱۰ درصد را ضمانت زیان نهایی خود بداند.